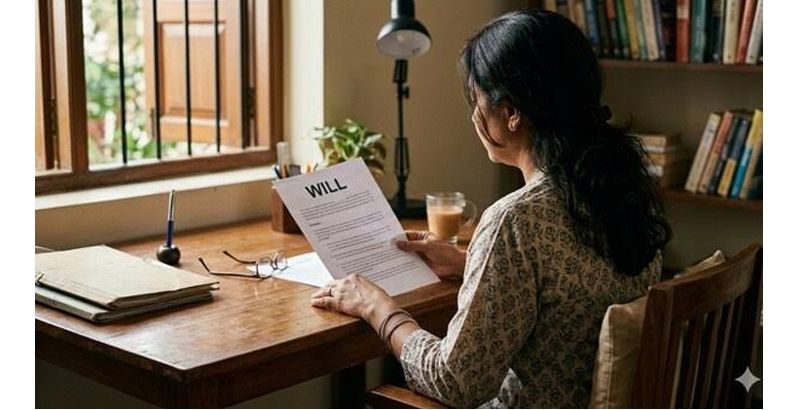
വിദേശത്തേക്ക് താമസം മാറി എൻ ആർ ഐ ആയാലും ഇന്ത്യയിലെ പാരമ്പര്യ സ്വത്തിൽ അവകാശം സ്വമേധയാ നഷ്ടപ്പെടില്ല. എന്നാൽ സ്വത്ത് പാരമ്പര്യമായി ലഭിച്ചതാണോ, സ്വയം സമ്പാദിച്ചതാണോ എന്നതനുസരിച്ചും സ്വത്തിന്റെ സ്വഭാവമനുസരിച്ചും നിയമങ്ങളും നടപടിക്രമങ്ങളും വ്യത്യാസപ്പെടാം.
ഇന്ത്യയിൽ സ്ഥിതി ചെയ്യുന്ന സ്വത്തുക്കൾ പാരമ്പര്യമായി ലഭിക്കുന്ന കാര്യത്തിൽ എൻ ആർ ഐകൾക്ക് രാജ്യത്തെ ബാധകമായ അവകാശ പിൻതുടർച്ചാ നിയമങ്ങളും വിദേശനാണയ നിയന്ത്രണ നിയമമായ ഫെമയും ബാധകമാണ്. ബാങ്ക് നിക്ഷേപങ്ങൾ, ഓഹരികൾ, ആഭരണങ്ങൾ തുടങ്ങിയ ജംഗമ സ്വത്തുക്കൾക്കും ഭൂമി, വീട്, ഫ്ളാറ്റ് തുടങ്ങിയ സ്ഥാവര സ്വത്തുക്കൾക്കും വ്യത്യസ്ത വ്യവസ്ഥകളാണുള്ളത്.
പാരമ്പര്യ സ്വത്തും സ്വയം സമ്പാദിച്ച സ്വത്തും
സ്വയം സമ്പാദിച്ച സ്വത്ത് സാധുവായ വിൽപത്രം വഴി കൈമാറാൻ സാധിക്കും. എന്നാൽ പാരമ്പര്യ സ്വത്തിന്റെ കാര്യത്തിൽ അവകാശപിൻതുടർച്ചാ നിയമങ്ങൾ, വ്യക്തിനിയമങ്ങൾ, പ്രാദേശിക ആചാരങ്ങൾ എന്നിവ ബാധകമാകാം.
എൻ ആർ ഐകൾക്ക് ഇന്ത്യയിലെ താമസ, വാണിജ്യ സ്വത്തുക്കൾ ഉൾപ്പെടെ വിവിധ തരത്തിലുള്ള സ്ഥാവര സ്വത്തുക്കൾ പാരമ്പര്യമായി ലഭിക്കാം. കൃഷിഭൂമിയും ഫാംഹൗസും ഇതിൽ ഉൾപ്പെടുന്നു.
കൃഷിഭൂമി പാരമ്പര്യമായി ലഭിച്ചാൽ
ചഞകകൾക്ക് ഇന്ത്യയിൽ കൃഷിഭൂമി സാധാരണയായി വാങ്ങാൻ അനുമതിയില്ല. എന്നാൽ മാതാപിതാക്കളിൽ നിന്നോ മറ്റ് കുടുംബാംഗങ്ങളിൽ നിന്നോ പാരമ്പര്യമായി കൃഷിഭൂമി ലഭിക്കാം. വിൽപത്രം വഴിയുള്ള കൈമാറ്റത്തിനും നിശ്ചിത വ്യവസ്ഥകൾ ബാധകമാണ്.
പാരമ്പര്യമായി ലഭിച്ച കൃഷിഭൂമി വിൽക്കുമ്പോൾ, ചഞകക്ക് അത് ഇന്ത്യൻ താമസക്കാരന് വിൽക്കുന്നതുമായി ബന്ധപ്പെട്ട നിയന്ത്രണങ്ങൾ ശ്രദ്ധിക്കേണ്ടതുണ്ട്.
സ്വത്ത് പാരമ്പര്യമായി ലഭിച്ചാൽ നികുതി ഉണ്ടോ?
ഇന്ത്യയിൽ സ്വത്ത് പാരമ്പര്യമായി ലഭിച്ചതിന് മാത്രം ചഞകക്ക് നേരിട്ട് നികുതി നൽകേണ്ടതില്ല. എന്നാൽ പിന്നീട് ആ സ്വത്തിൽ നിന്ന് വാടക പോലുള്ള വരുമാനം ലഭിക്കുന്നുണ്ടെങ്കിൽ അത് ബാധകമായ നികുതി നിയമപ്രകാരം നികുതിക്ക് വിധേയമാകും.
അതുപോലെ, പാരമ്പര്യമായി ലഭിച്ച സ്വത്ത് പിന്നീട് വിൽക്കുമ്പോൾ capital gains tax ഉൾപ്പെടെയുള്ള നികുതി ബാധ്യതകൾ ഉണ്ടായേക്കാം.
സ്വത്ത് വിറ്റ പണം വിദേശത്തേക്ക് അയക്കാമോ?
പാരമ്പര്യമായി ഇന്ത്യയിൽ ലഭിച്ച സ്ഥാവര സ്വത്ത് N-R-I പിന്നീട് വിൽക്കുകയാണെങ്കിൽ, വിൽപ്പനത്തുക വിദേശത്തേക്ക് മാറ്റുന്നതിന് ഫെമ യിലെ വ്യവസ്ഥകൾ പാലിക്കണം.
നിശ്ചിത സാഹചര്യങ്ങളിൽ ഒരു സാമ്പത്തിക വർഷത്തിൽ ആർബിഐയുടെ മുൻകൂർ അനുമതിയില്ലാതെ സ്വത്ത് വിൽപ്പനയിലൂടെ ലഭിച്ച 10 ലക്ഷം യുഎസ് ഡോളർ വരെയുള്ള തുക വിദേശത്തേക്ക് മാറ്റാൻ സാധിക്കും. എന്നാൽ സ്വത്ത് നിയമാനുസൃതമായി സ്വന്തമാക്കിയതായിരിക്കണം, കൂടാതെ ഇടപാടുകൾ അനുവദനീയമായ മാർഗങ്ങളിലൂടെയായിരിക്കണം.
10 ലക്ഷം ഡോളറിൽ കൂടുതലുള്ള തുക ഒരു സാമ്പത്തിക വർഷത്തിൽ വിദേശത്തേക്ക് മാറ്റാൻ സാധാരണയായി റിസർവ് ബാങ്കിന്റെ മുൻകൂർ അനുമതി ആവശ്യമാണ്.
റെസിഡൻഷ്യൽ പ്രോപ്പർട്ടികളുടെ വിൽപ്പനത്തുക വിദേശത്തേക്ക് മാറ്റുന്നതുമായി ബന്ധപ്പെട്ട് പരമാവധി രണ്ട് പ്രോപ്പർട്ടികൾ വരെയുള്ള പ്രത്യേക വ്യവസ്ഥകളും ബാധകമാണ്.
Form 15CA, 15CB
സ്വത്ത് വിൽപ്പനയിൽ നിന്നുള്ള തുക വിദേശത്തേക്ക് മാറ്റുന്നതിനുള്ള നടപടിക്രമത്തിൽ Form 15CA, Form 15CB എന്നിവ ആവശ്യമായി വരാം. Form 15CB ചാർട്ടേഡ് അക്കൗണ്ടന്റ് തയ്യാറാക്കി സമർപ്പിക്കേണ്ട സാഹചര്യങ്ങളുണ്ട്.
അതിനാൽ, എൻ ആർ ഐ ആയതുകൊണ്ട് മാത്രം ഇന്ത്യയിലെ പാരമ്പര്യ സ്വത്തിൽ അവകാശം നഷ്ടപ്പെടില്ല. എന്നാൽ സ്വത്തിന്റെ സ്വഭാവം, അത് ലഭിച്ച രീതി, വിൽപ്പന, നികുതി, വിദേശത്തേക്ക് പണം മാറ്റൽ എന്നിവയെ ആശ്രയിച്ച് വ്യത്യസ്ത നിയമങ്ങളും വ്യവസ്ഥകളും ബാധകമായേക്കാം. പ്രത്യേകിച്ച് കൃഷിഭൂമിയുടെയും വലിയ തുകയുടെ വിദേശത്തേക്കുള്ള മാറ്റത്തിന്റെയും കാര്യത്തിൽ നിലവിലെ FEMA/RBI വ്യവസ്ഥകൾ പരിശോധിക്കുന്നത് പ്രധാനമാണ്.
എൻആർഐ ആയാലും ഇന്ത്യയിലെ പാരമ്പര്യ സ്വത്തിൽ അവകാശം നഷ്ടമാകില്ല; അറിയേണ്ട നിയമങ്ങൾ